Investasi Peer-to-Peer Lending adalah alternatif keuangan yang menghubungkan pemberi pinjaman dengan peminjam secara langsung. Artikel ini menjelaskan konsep, mekanisme, serta manfaat dan risiko dari investasi ini dalam dunia keuangan modern.
Investasi Peer-to-Peer Lending: Apa dan Bagaimana?

Daftar Isi
- Pengertian Peer-to-Peer Lending
- Sejarah Peer-to-Peer Lending
- Cara Kerja Peer-to-Peer Lending
- Manfaat Investasi Peer-to-Peer Lending
- Risiko dalam Peer-to-Peer Lending
- Tips Berinvestasi di Peer-to-Peer Lending
- Perbandingan Peer-to-Peer Lending dengan Investasi Lain
- Regulasi Peer-to-Peer Lending di Indonesia
- Masa Depan Peer-to-Peer Lending
- Kesimpulan
Pengertian Peer-to-Peer Lending
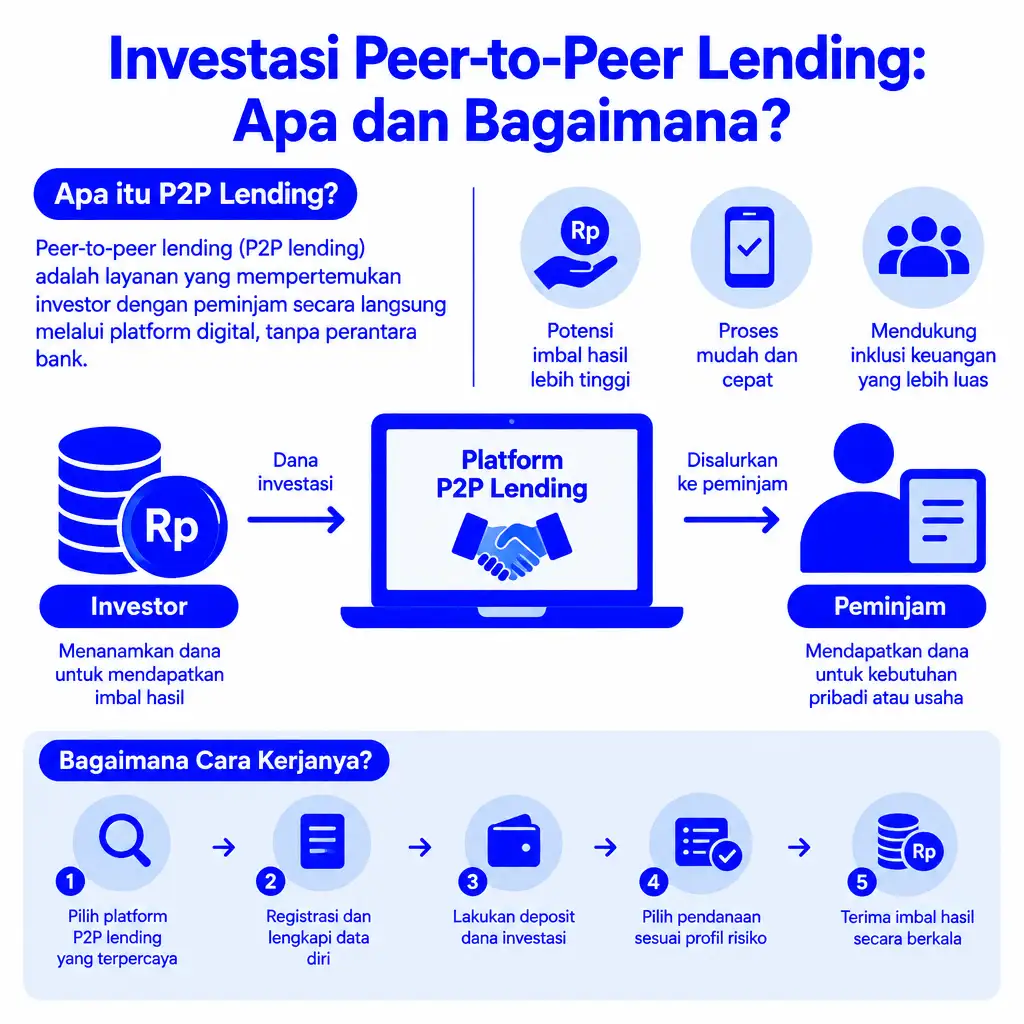
Peer-to-Peer Lending (P2P Lending) adalah sebuah platform yang memungkinkan individu untuk meminjamkan uang secara langsung kepada individu lain tanpa melalui lembaga keuangan tradisional seperti bank. Dengan menggunakan teknologi dan internet, P2P Lending menghubungkan peminjam dan pemberi pinjaman secara langsung, memungkinkan transaksi yang lebih efisien dan cepat. Model ini menawarkan alternatif bagi mereka yang membutuhkan pinjaman tetapi tidak memiliki akses ke layanan bank konvensional.
Sejarah Peer-to-Peer Lending
Konsep P2P Lending pertama kali muncul pada awal tahun 2000-an, ketika beberapa platform online mulai menyediakan layanan ini. Salah satu platform pertama yang dikenal adalah Zopa, yang diluncurkan di Inggris pada tahun 2005. Sejak saat itu, P2P Lending telah berkembang pesat di seluruh dunia, termasuk di negara-negara seperti Amerika Serikat, Indonesia, dan negara-negara Eropa lainnya.
Seiring dengan perkembangan teknologi dan meningkatnya kebutuhan akan akses keuangan, banyak platform P2P Lending bermunculan, menawarkan berbagai produk dan layanan yang menarik bagi investor dan peminjam. Di Indonesia, platform seperti KoinWorks dan Modalku telah menjadi pionir dalam industri ini, memberikan kesempatan bagi individu untuk terlibat dalam investasi P2P Lending.
Cara Kerja Peer-to-Peer Lending
Proses Peminjaman
Proses P2P Lending dimulai ketika seorang peminjam mengajukan permohonan pinjaman melalui platform P2P. Mereka harus mengisi formulir aplikasi yang mencakup informasi pribadi, tujuan pinjaman, dan jumlah yang ingin dipinjam. Setelah itu, platform akan melakukan penilaian kredit untuk menentukan kelayakan peminjam.
Proses Pemberian Pinjaman
Setelah peminjam disetujui, informasi pinjaman akan dipublikasikan di platform untuk menarik perhatian para pemberi pinjaman. Pemberi pinjaman dapat memilih untuk mendanai sebagian atau seluruh jumlah pinjaman. Setelah dana terkumpul, pinjaman akan dicairkan kepada peminjam, dan peminjam akan mulai membayar cicilan sesuai dengan kesepakatan.
Manfaat Investasi Peer-to-Peer Lending
Imbal Hasil yang Menarik
Salah satu daya tarik utama dari P2P Lending adalah imbal hasilnya yang relatif tinggi dibandingkan dengan produk investasi tradisional seperti deposito. Investor dapat memperoleh keuntungan dari bunga yang dibayarkan oleh peminjam, yang biasanya lebih tinggi daripada bunga yang ditawarkan oleh bank.
Aksesibilitas
P2P Lending memberikan aksesibilitas yang lebih baik bagi investor dan peminjam. Investor dapat berinvestasi dengan jumlah yang relatif kecil, sementara peminjam yang tidak memiliki akses ke bank dapat memperoleh pinjaman yang mereka butuhkan.
Transparansi
Platform P2P Lending biasanya menyediakan informasi yang transparan mengenai peminjam, termasuk profil kredit dan riwayat pinjaman. Hal ini membantu investor untuk membuat keputusan yang lebih baik dalam memilih pinjaman yang akan didanai.
Risiko dalam Peer-to-Peer Lending
Risiko Kredit
Salah satu risiko utama dalam P2P Lending adalah risiko kredit, di mana peminjam mungkin gagal membayar cicilan pinjaman. Sebagai investor, penting untuk melakukan analisis risiko sebelum memutuskan untuk mendanai pinjaman tertentu.
Risiko Likuiditas
P2P Lending bukanlah investasi yang likuid. Setelah dana diinvestasikan, investor mungkin tidak dapat menarik dana tersebut hingga pinjaman dilunasi. Ini berarti investor harus siap untuk mengunci dana mereka dalam jangka waktu tertentu.
Risiko Regulasi
Industri P2P Lending masih relatif baru dan terus berkembang, sehingga ada risiko terkait perubahan regulasi. Peraturan yang ketat dapat mempengaruhi cara platform beroperasi dan potensi imbal hasil bagi investor.
Tips Berinvestasi di Peer-to-Peer Lending
Diversifikasi Portofolio
Salah satu cara terbaik untuk mengurangi risiko dalam P2P Lending adalah dengan mendiversifikasi portofolio Anda. Alih-alih menginvestasikan seluruh dana Anda dalam satu pinjaman, pertimbangkan untuk membagi investasi Anda ke dalam beberapa pinjaman yang berbeda.
Penelitian Mendalam
Sebelum memutuskan untuk mendanai pinjaman tertentu, lakukan penelitian mendalam mengenai peminjam dan platform yang digunakan. Periksa riwayat pinjaman, profil kredit, dan ulasan dari investor lain.
Ikuti Perkembangan Pasar
Pasar P2P Lending terus berkembang, jadi penting untuk mengikuti perkembangan terbaru. Bergabunglah dengan forum atau grup diskusi untuk mendapatkan wawasan dari investor lain dan mengetahui tren terbaru dalam industri.
Perbandingan Peer-to-Peer Lending dengan Investasi Lain
P2P Lending vs. Saham
P2P Lending biasanya menawarkan imbal hasil yang lebih stabil dibandingkan dengan investasi saham, yang dapat mengalami fluktuasi harga yang signifikan. Namun, investasi saham juga menawarkan potensi pertumbuhan jangka panjang yang lebih tinggi.
P2P Lending vs. Deposito
Deposito menawarkan keamanan yang lebih tinggi, tetapi imbal hasilnya jauh lebih rendah dibandingkan dengan P2P Lending. P2P Lending bisa menjadi alternatif yang menarik bagi mereka yang mencari imbal hasil lebih tinggi dengan risiko yang lebih besar.
P2P Lending vs. Obligasi
Obligasi cenderung menawarkan imbal hasil yang lebih rendah dibandingkan dengan P2P Lending, tetapi biasanya memiliki risiko yang lebih rendah. P2P Lending menawarkan potensi keuntungan yang lebih tinggi, namun juga disertai risiko yang lebih besar.
Regulasi Peer-to-Peer Lending di Indonesia
Di Indonesia, P2P Lending diatur oleh Otoritas Jasa Keuangan (OJK). OJK menetapkan berbagai peraturan untuk melindungi baik peminjam maupun pemberi pinjaman. Beberapa peraturan ini mencakup kewajiban untuk mendaftar dan mendapatkan izin dari OJK sebelum beroperasi, serta kewajiban untuk memberikan informasi yang jelas dan transparan kepada pengguna.
Regulasi yang ketat bertujuan untuk menciptakan lingkungan investasi yang aman dan mengurangi risiko penipuan dalam industri P2P Lending. Sebagai investor, penting untuk memilih platform yang terdaftar dan diawasi oleh OJK.
Masa Depan Peer-to-Peer Lending
Masa depan P2P Lending terlihat cerah seiring dengan meningkatnya kebutuhan akan akses keuangan yang lebih baik dan efisien. Teknologi yang terus berkembang, seperti blockchain dan kecerdasan buatan, berpotensi untuk meningkatkan efisiensi dan keamanan dalam proses P2P Lending.
Dengan meningkatnya kesadaran masyarakat tentang investasi alternatif, P2P Lending diperkirakan akan terus berkembang. Namun, investor juga harus tetap waspada terhadap risiko dan melakukan penelitian yang cermat sebelum berinvestasi.
Kesimpulan
Peer-to-Peer Lending adalah alternatif investasi yang menarik dengan potensi imbal hasil yang tinggi, tetapi juga disertai risiko yang signifikan. Dengan memahami cara kerja, manfaat, dan risiko yang terkait, investor dapat membuat keputusan yang lebih baik dalam berinvestasi di P2P Lending. Penting untuk melakukan diversifikasi, penelitian, dan mengikuti perkembangan pasar untuk memaksimalkan potensi keuntungan dan meminimalkan risiko.